

¿Cubren los seguros los daños por ataques del crimen organizado en Jalisco?
Expertos aclaran que la clave para recibir indemnización tras la quema de vehículos y negocios reside en la redacción de la póliza y la forma en que se reporta el siniestro
Lectura en voz alta
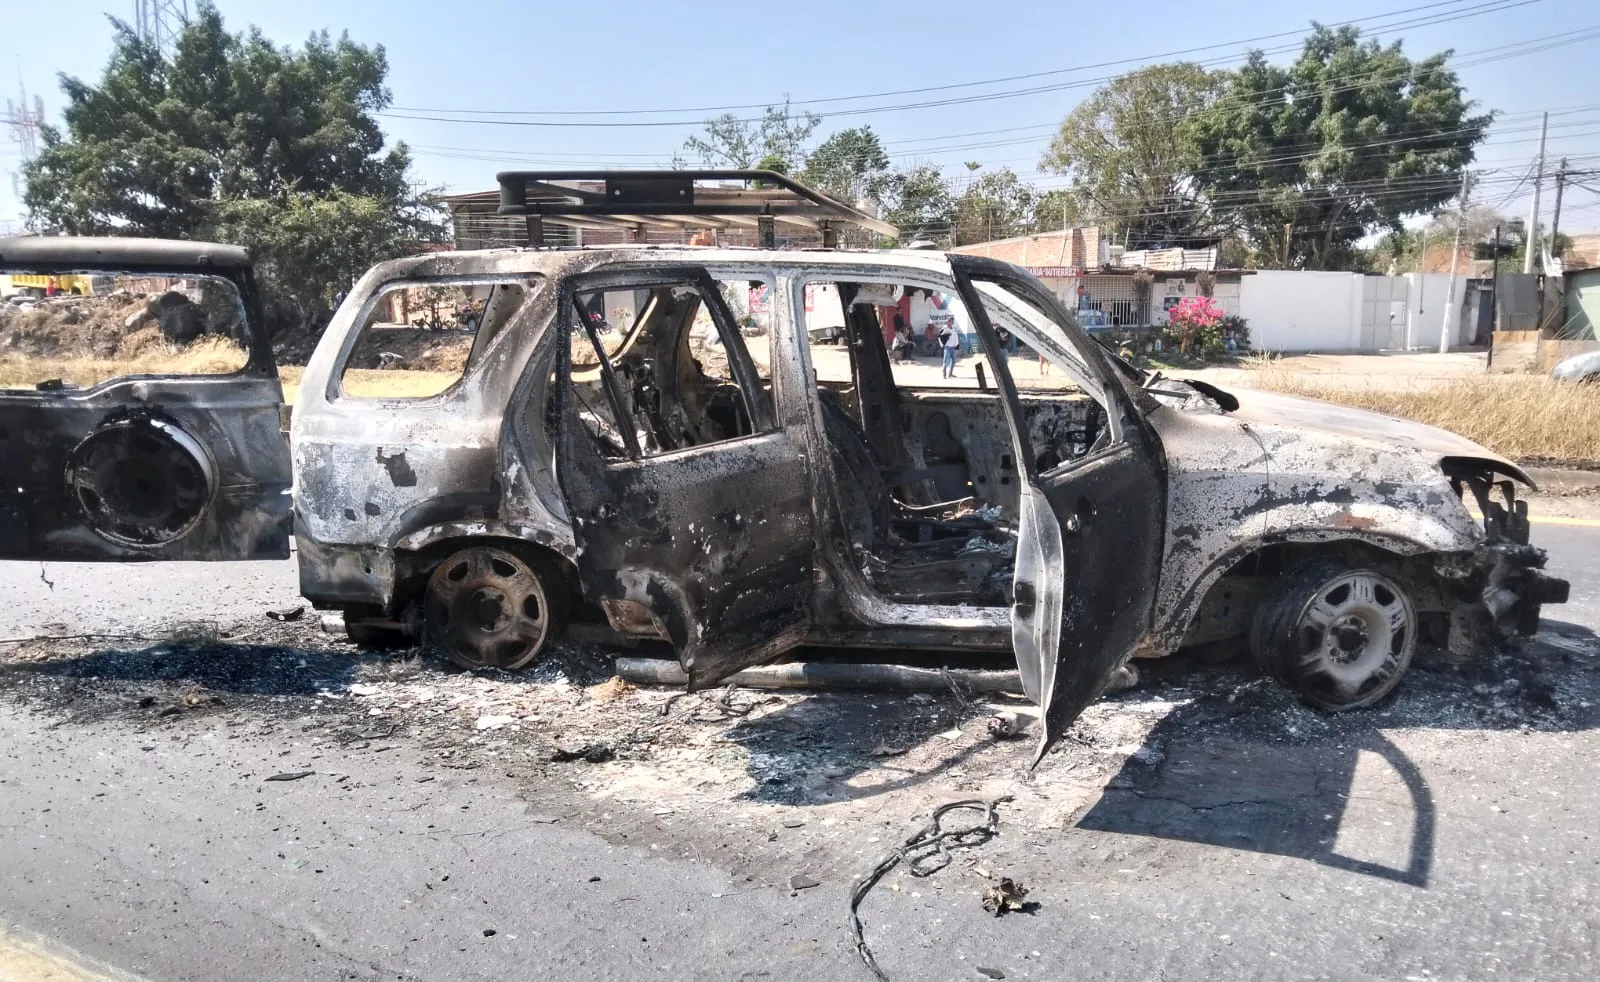
Ante la reciente ola de violencia y quema de vehículos perpetrada por cárteles en el estado de Jalisco, la incertidumbre ha crecido entre los residentes sobre la validez de sus seguros. Según Antonio Belón, titular de Belón Insurance, la posibilidad de recibir una compensación económica no depende solo del daño sufrido, sino de cómo se clasifique legalmente el incidente en la reclamación.
A pesar de la magnitud de los ataques, las aseguradoras en México no han activado las cláusulas de exclusión por guerra o terrorismo. Belón explicó en entrevista que estas exclusiones solo entran en vigor si el Gobierno Federal emite una declaratoria formal bajo esos términos, algo que hasta la fecha no ha sucedido.
Por lo tanto, al no ser considerados legalmente como actos de guerra, los daños derivados de estos ataques no quedan automáticamente invalidados por las pólizas, abriendo una ventana para los afectados.
Vehículos: Reportar como robo, no como vandalismo:
Para los propietarios de autos y camionetas, la terminología utilizada al momento de reportar el siniestro es determinante. Belón advierte que la mayoría de las pólizas mexicanas no cubren el vandalismo simple.
La estrategia: Si un individuo es obligado a bajar de su vehículo por la fuerza para que este sea incendiado, el acto debe reportarse como robo.
El criterio: El despojo del bien precede al incendio; por ello, legalmente se considera un vehículo robado que posteriormente fue hallado con daños. El robo es un riesgo estándar cubierto en la mayoría de los seguros, mientras que el fuego provocado sin robo previo suele ser excluido.
Negocios: Una cobertura más restrictiva:
A diferencia de los vehículos, los comercios enfrentan un panorama más complejo. Las pólizas empresariales básicas suelen excluir daños por disturbios, vandalismo o violencia política.
"Los contratos para negocios son distintos; la cobertura contra vandalismo es un adicional que se debe contratar y pagar aparte", señaló el corredor de seguros. Sin esta cláusula específica, los dueños de locales incendiados podrían no recibir ninguna indemnización.
Plazos y falta de apoyos gubernamentales:
Aunque la ley otorga hasta dos años para presentar una reclamación, los expertos recomiendan hacerlo de inmediato para evitar la pérdida de evidencia.
En cuanto al papel del Estado, no existe un programa federal de reembolso automático para víctimas de la violencia del narcotráfico. Si bien existen fondos estatales de asistencia a víctimas en Jalisco, estos suelen ser procesos burocráticos y discrecionales que no sustituyen la protección de una póliza privada bien estructurada.
Suscríbete en Semanario Laguna para poder participar